作者:石柯
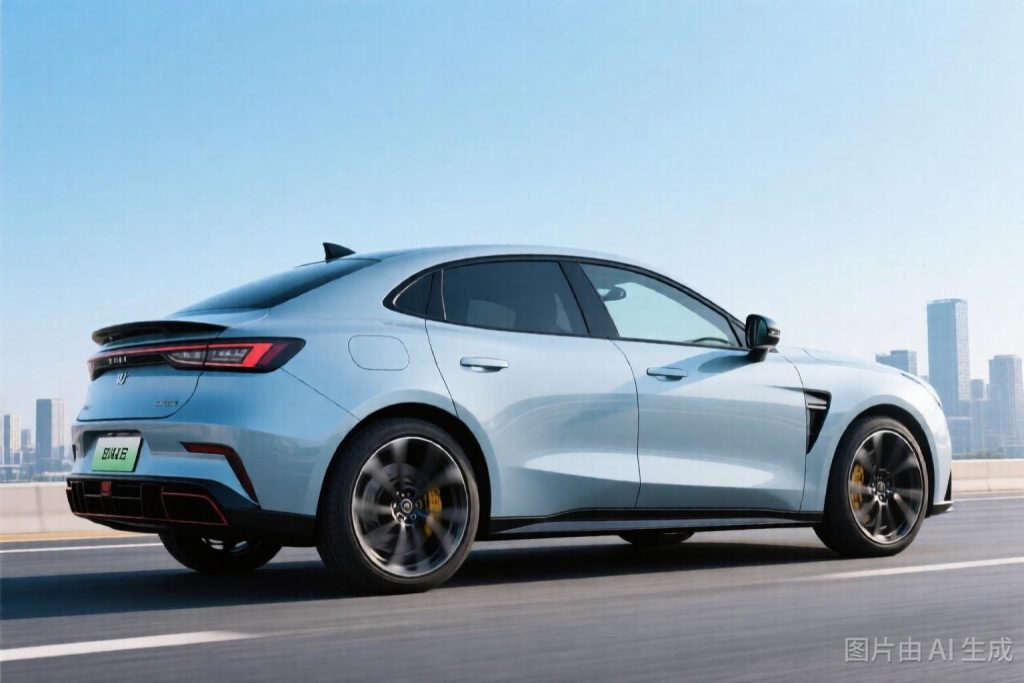
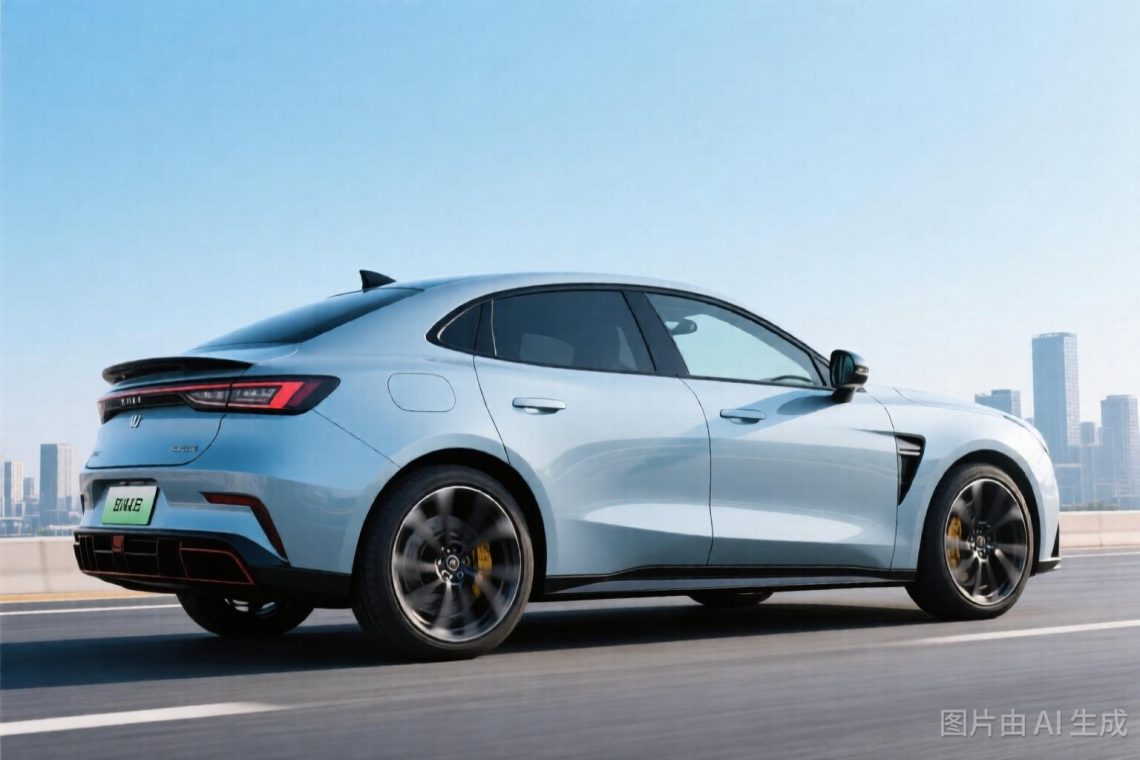
9月10日晚,吉利银河TT上市。它是吉利银河纯电2.0时代的第一款车,15分钟后,官方公布大定订单突破1万辆。
目光转到另一处,吉利银河旗下另一款C级纯电轿车银河E8,7月卖了194辆。
这两个数字属于同一个品牌、同一类车:车长都接近5米,都挂银河的标,都在15万元到20万元这个区间里找买家。区别只在于,一个数字用的单位是分钟,另一个用的是月。
把它们并排放在一起不是为了凑反差。要看清银河TT这款车的定价究竟落在哪里,得先知道它脚下的位置是什么。
银河TT的一张价签压住另一张价签
银河TT这次推出5个版型,上市限时先享价为12.99万元到18.59万元,其中725公里后驱旗舰版先享价为15.99万元。
银河E8在售的610公里后驱尊享版,指导价为16.18万元。
新款比老款便宜在这个行业算不上新闻。这组数字值得多看一层的原因在于规格:银河TT全系标配800伏高压平台,银河E8的入门版本仍是400伏;银河TT起步续航640公里,E8起步610公里;前全铝双叉臂、后五连杆、液压衬套,银河TT做成了全系标配。更新的一代价签压在老的一代下面,配置还高出一截。
终端价格更说明问题。截至8月底,银河E8在鄂尔多斯等地的优惠已经给到4万元,起价落到12.18万元,比银河TT 12.99万元的上市先享价还低。
于是有两个问题绕不开:既然银河TT已经把E8的价格和规格都盖住了,E8为什么还在卖?吉利又为什么需要在它上面,再压一款车?
它曾经是月销2000多辆的车
要看懂银河TT的处境,得先看银河E8是怎么走到今天的。
2024年,银河E8月均销量约2538辆,最好的一个月卖出3681辆。2025年降到月均约979辆。2026年前7个月,月均约210辆,累计1471辆。7月,它在中大型车销量榜上排第34名。
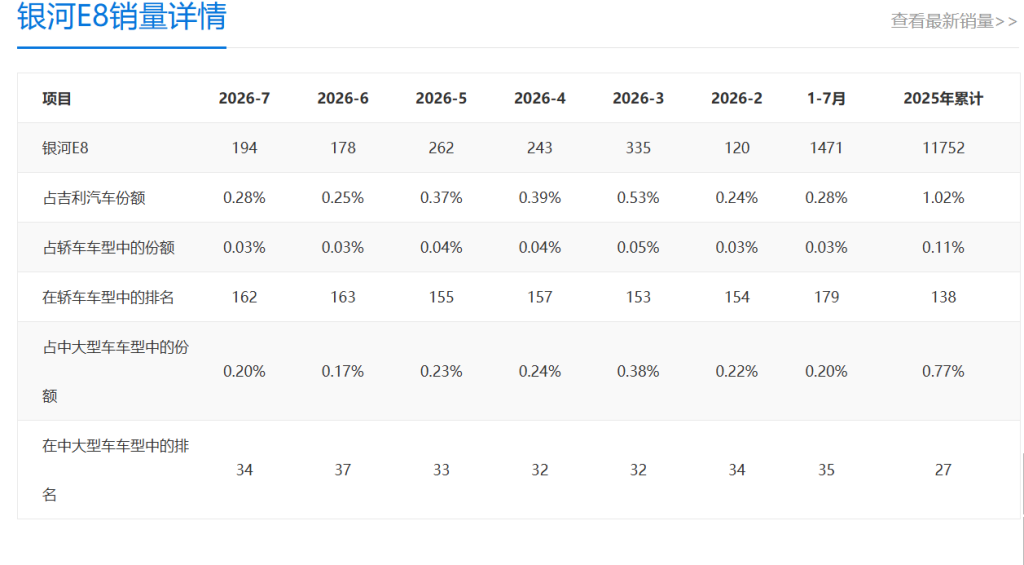
这条曲线不是一路滑下来的,中间有过一次明显的回稳。2025年3月3日,2025款银河E8上市,14.98万元起,车顶加了激光雷达。改款之后,3月到6月的销量分别是2016辆、2245辆、1615辆、1493辆,重新回到四位数。7月掉到444辆。此后一年多再没回去过。
改款与回稳在时间上是先后关系,中间有没有因果,外部数据回答不了。可以确定的是:降价、加配置、上激光雷达这一整套动作,银河在E8身上已经完整做过一轮,先稳了4个月,然后崩了。
那么问题来了:银河TT和银河E8,到底哪里不一样?
打广告的那个版本
不一样的地方确实存在,而且不少。
银河TT没有走“低配拉低门槛、高配再收割”的老路。800伏平台、宁德时代神行TT电池、前双叉臂后五连杆、主驾通风加热按摩、热泵空调、哨兵模式,全部是全系标配。8月13日预售时起步价14.59万元、540公里续航,正式上市调整为13.99万元、640公里续航,先享价12.99万元,官方的说法是“将540公里版本免费升级为640公里长续航”。
但把配置表翻到最低那一栏会看到另一件事。
12.99万元的640后驱尊享版,没有激光雷达。官网和汽车之家的参数表写得很明确:尊享版配4个摄像头加4个超声波雷达,无激光雷达;13.99万元的尊贵版起,才是1颗激光雷达加11个摄像头,搭载千里浩瀚H5方案。
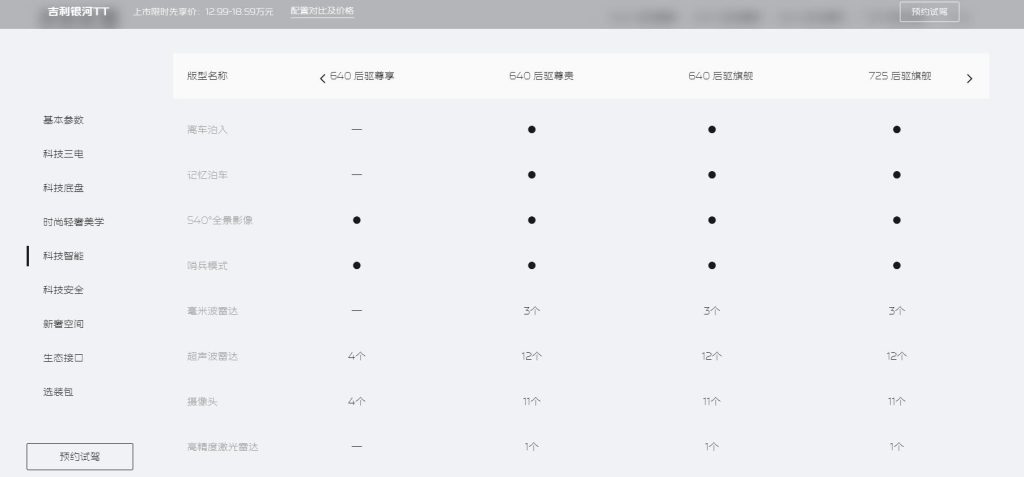
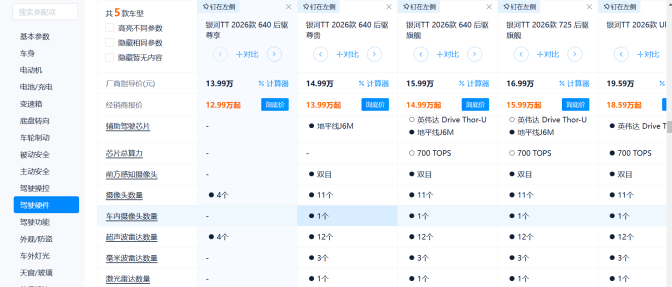
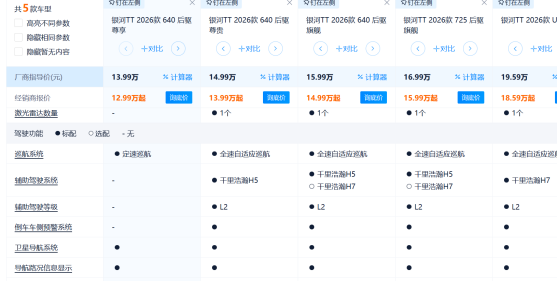
而这一轮上市传播中被反复转述的口径是“全系标配激光雷达”。
同样的落差,银河E8身上出现过一次。E8此前宣传“全系标配千里浩瀚安全辅助驾驶系统”,实际入门版采用3颗毫米波雷达,没有激光雷达,只支持基础L2级功能,且难以通过后期OTA升级。截至2026年4月22日,车质网收到银河E8相关投诉32宗,其中智驾系统问题占比超过40%,多位车主反映购车时销售承诺的功能与实际交付不符。
具体情况不做评价,只是参数表写着入门版无激光雷达,传播里说的是全系标配,两句话并排放着,落差在哪儿参数表自己说得清。
但如果这个价位的需求本来就不存在,那这道缝对不对得上都不会改变结果。要看的是市场本身。
中间地带有多薄?
有一种判断认为,10万元到20万元的纯电轿车,需求本来就被两头吃掉了。
2026年上半年的轿车榜单能看出这个形状。上半年国内轿车零售350.9万辆,同比下跌30.1%,是轿车、SUV、MPV3个品类里跌幅最大的一个。在这个缩掉的盘子里,卖得最好的是吉利星愿,19.42万辆,一款6万元到10万元的小型纯电轿车;小米SU7以21.99万元起的价格卖出8.05万辆,排第七。10万元以下和20万元以上各有品牌守着,中间这一段稀疏。
同价位的天花板有多高,看6月C级轿车的分车型数据更直接。小米SU7以20414辆居首,是唯一突破2万辆的。其余明确为纯电的车型里,小鹏P7+ 4629辆、领克10 BEV 4339辆、汉EV 3364辆、极氪001 1942辆、智己L6 1792辆。价格再往下压到银河TT所在的15万元区间,数字更小:启源A07 EV 798辆,东风奕派eπ007 BEV 484辆。银河E8没有出现在这张榜的前30名里,第30名是368辆的宝马i5。
不过这里要岔开一句,否则结论会偏。银河在C级轿车上并非全无建树,银河星耀8在6月卖了2551辆,车长5018毫米、轴距2928毫米,同样挂着银河的标。差别在于星耀8全系是插电混动,没有纯电版本。
绕回来说:薄的不是C级,是C级的纯电。
银河自己的销量结构是这个市场结构的另一个副本。8月银河品牌卖了119115辆,其中星愿一款60955辆,超过一半,银河E5贡献14132辆。小车和SUV是它的两条腿,C级纯电这一侧长期空着。
问题要倒过来问:既然这一侧这么薄,银河为什么一定要在这里放一款车?
星愿抬不动的那一步
因为银河需要一个能把品牌往上抬的支点,而星愿抬不动。
8月119115辆、累计突破256万辆,这两个数字说明银河在规模化这件事上已经跑通。但60955辆来自一款起价6.98万元的小车,这个结构同时意味着两件事:银河还没有第二个真正的量级支柱,而它的单车价值与品牌站位被最大的那一块销量牢牢定在下面。C级车在这个盘子里不承担走量的任务,它的用处是把品牌往上顶一格。
上市传播里,银河TT被描述为填补银河在C级纯电轿车上的产品空白,并被寄望于拉高品牌单车价值,成为冲击更高价格带的跳板。这个思路不难理解,在一个规模已经足够大的品牌里,用规模赚来的余量去补一块结构性短板是常见的打法。
只是这块短板的位置很特殊。10万元以下银河已经赢了,20万元以上暂时还不是它的主场,它恰恰落在最薄的那个中间地带。而吉利上一次在那里放的车,用3年把月均从2538辆走成了210辆。
银河TT因此成了一次用规模换结构的赌注。它能不能兑现是后面几个月的事。
3个月以后
判断这款车的依据,不在发布会那15分钟里。
大定记的是下单那一刻的意向,从上牌往回倒,中间还隔着排产、交付和退订。真正能对得上的是上险数,那是车管所的登记口径,一辆一辆记出来的。
3个月内会有3个数字陆续出来:
第一个是上市后前3个月的上险数,而且要分版本看。第二个是12.99万元入门版在实际交付里的占比,如果这个版本长期缺位,那“入门即高配”就是一个广告位,不是一个价签。第3个是银河E8接下来的安排,是停产、清库还是改款,或者是E8作为低价位段补位产品继续存在与TT形成价格区隔,那会说明吉利怎么看待自己刚刚压上去的“那一刀”。
至于每月限量460辆、两批1698辆名额在72小时内售罄的四驱Ultra版,官方口径是2026年Q4交付,但是偏保守推测要到2027年一季度才交付。稀缺供给天然售罄这一条验证不了走量能力。
银河E8那3年的曲线已经给出了一种形状。银河TT会不会走成另一种等这3个数字。