猫头鹰车志(ID:owlauto)讯,近日,吉利汽车控股有限公司发布了2026年第三季度及前三季度业绩公告,在行业整体盈利承压的背景下,交出了一份逆势增长的答卷。数据显示,前三季度公司累计销量达223.55万辆,同比增长3%;总收入2725.64亿元,同比增长13%;核心归母净利润148.96亿元,同比大幅增长41%,利润增速显著跑赢收入与销量,盈利质量持续改善。
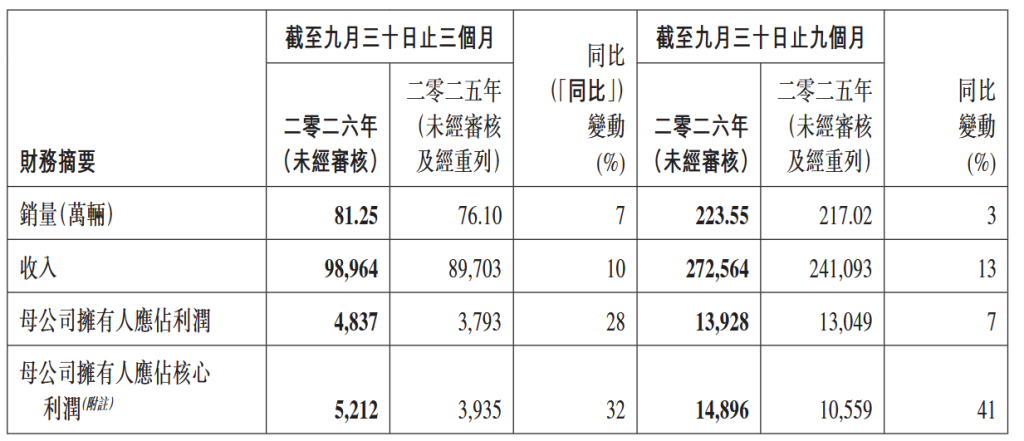
第三季度表现更为强劲,单季实现销量81.25万辆,同比增长7%;收入989.64亿元,同比增长10%;核心归母净利润52.12亿元,同比增长32%,单季收入与核心利润均创下同期历史新高。
高端化是拉动盈利上行的核心引擎,数据显示,极氪品牌前三季度销量28.84万辆,同比增长101%,销量占比仅12.9%,却贡献了31.3%的收入,较去年同期提升13.6个百分点。极氪9X在50万元以上价格带保持月销七千台量级,极氪7X连续三个月交付破万,显示出多车型、多价格带的持续竞争力。领克品牌前三季度销量19.6万辆,新能源占比升至71%,出口同比增长151%;银河品牌销量87.7万辆,站稳主流新能源第一梯队;中国星系列销量87.4万辆,连续十年位居自主品牌燃油及油混车型销量第一。
全球化则是另一条增长主线,前三季度吉利出口销量79.8万辆,同比大增169%,其中新能源出口48.4万辆,同比增长531%,占出口总量的61%。第三季度海外销量占比已升至约40%,海外业务从”锦上添花”的增量变量,转变为整体经营中不可忽视的支柱。泛欧、东盟、拉美非、东欧和中东亚五大区域均录得高速增长,吉利在瑞典、马来西亚、墨西哥等多个市场位居自主品牌出口前列。
费用端的优化同样为利润释放提供了支撑,前三季度销售费用率降至5.6%,行政费用率降至1.6%,研发投入占比控制在5.5%,在研发投入与去年同期基本持平的前提下,费用化比例反而提高至40.7%,说明当期利润改善并非依赖会计口径调整,而是经营效率的真实提升。“一个吉利”战略下研发、供应链、制造和销售环节的整合正在转化为可量化的费率节约。
不过,归母净利润增速仅7%,与核心利润增速差距明显,这主要是受外汇汇兑净亏损11.3亿元拖累,而去年同期录得汇兑净收益33.4亿元。此外,全年345万辆的销量目标,前三季度仅完成约64.8%,四季度仍需完成约121万辆,挑战不小。
展望四季度,吉利将陆续推出星瑞L PLUS、星越L PLUS、银河M8、领克900L、2027款极氪7X等新车,同时推进欧盟本地化投产、沃尔沃担任领克欧洲独家经销商等全球化布局。而这些布局将为其四季度销量带来怎样的提振,还需继续关注。