猫头鹰车志(ID:owlauto)讯,太平洋汽车网最新销量数据显示,2026年8月悦达起亚K3单月销量为830辆,较7月的1301辆环比下滑36.2%,较6月的1326辆环比下滑37.4%。尽管1至8月累计销量达到7867辆,已超过2025年全年的6525辆,但这一增长主要源于去年同期极低的基数——2025年10月该车型单月销量曾跌至359辆,9月也仅为721辆。进入2026年下半年,K3月销量已连续两个月下行,8月830辆的成绩在紧凑型车细分市场中仅排名第34位,占紧凑型车份额0.51%,在轿车全品类中排名第115位,份额仅为0.14%。
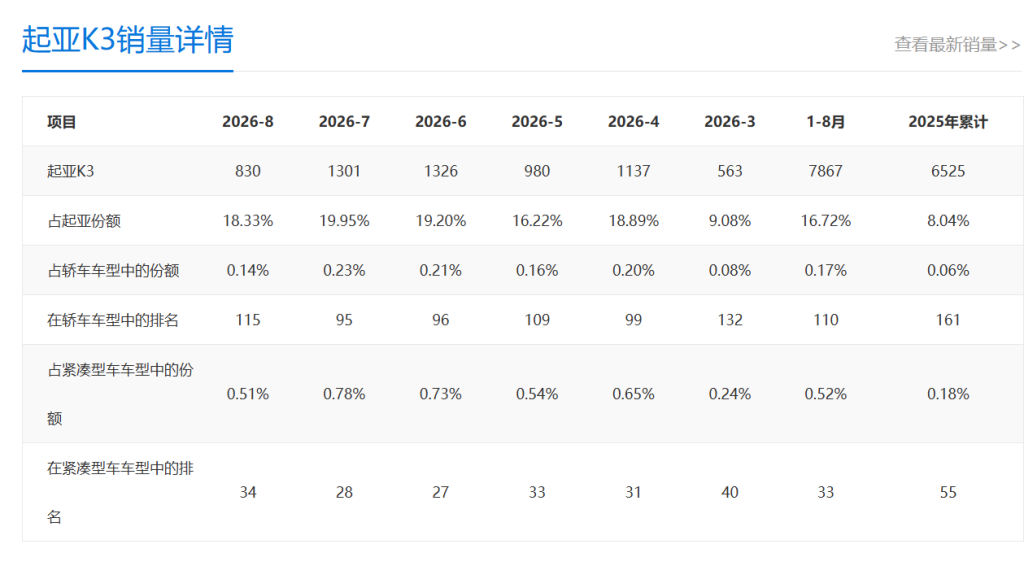
价格策略的大幅调整未能扭转K3的终端走势。2026年1月,悦达起亚宣布K3 1.5L舒适优享版实行全国统一售价6.99万元,较11.44万元的官方指导价直降4.45万元。这一价格已逼近自主品牌同级燃油车型的定价区间。然而2026年2月K3销量仅为736辆,3月更降至563辆,创下年内单月最低纪录。大幅让利并未带来销量的持续回升。2026年一季度,起亚国内经销商库存系数超过1.8,远超1.2的行业健康值标准,多地经销商反映K3“库里有现车也不敢进,进了卖不掉,资金压着难受”。中国汽车流通协会8月库存监测显示,经销商综合库存系数为1.58,合资品牌为1.73,悦达起亚位列库存深度超过两个月的13个品牌名单之中。
K3的困境是起亚品牌在华整体收缩的缩影。2026年8月起亚汽车合计销量为19435辆,同比下降3.5%,环比下降21.5%。K3当月1115辆的批发销量较7月的2139辆几近腰斩,环比降幅达47.9%。品牌内部,K3在起亚产品序列中的销量占比已从2026年6月的19.20%滑落至8月的18.33%。渠道层面,截至2026年7月,北京地区官方授权起亚4S店仅剩两家,均位于房山、密云等远郊区域,品牌在核心城区的存在感基本消失;上海仅保留3家授权经销商,全部布局在宝山、青浦、浦东远郊板块。
从更宏观的市场格局来看,K3所处的紧凑型燃油轿车细分市场正经历结构性收缩。2026年8月紧凑型轿车销量前十名中,新能源车型占据多数席位,MG4当月销量达23454辆,吉利帝豪为14250辆。与此同时,韩系品牌在华市场份额已跌破2%,2026年1至4月北京现代与悦达起亚两大品牌累计零售55376辆,同比下滑12.8%。起亚在全球市场与在华表现之间的分化亦在持续扩大——悦达起亚将盐城工厂产能大量倾斜至海外出口,截至2026年上半年累计整车出口已超61.7万辆,中国工厂更多承担起亚全球生产基地的角色,而非服务本土市场的产销中心。