猫头鹰车志(ID:owlauto)讯,8月24日,小鹏汽车发布2026年上半年业绩公告。报告期内,公司实现总收入327.8亿元,同比下降3.8%;净亏损31.2亿元,较2025年同期的11.4亿元大幅扩大。普通股股东应占净亏损31.21亿元,同比扩大173.35%。每股基本亏损1.63元。
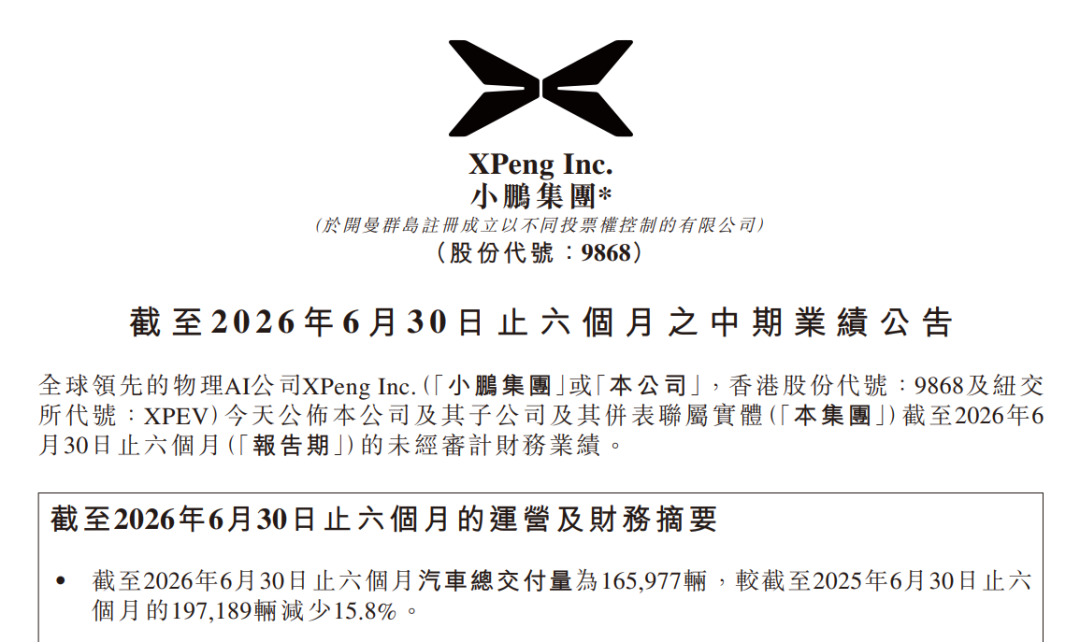
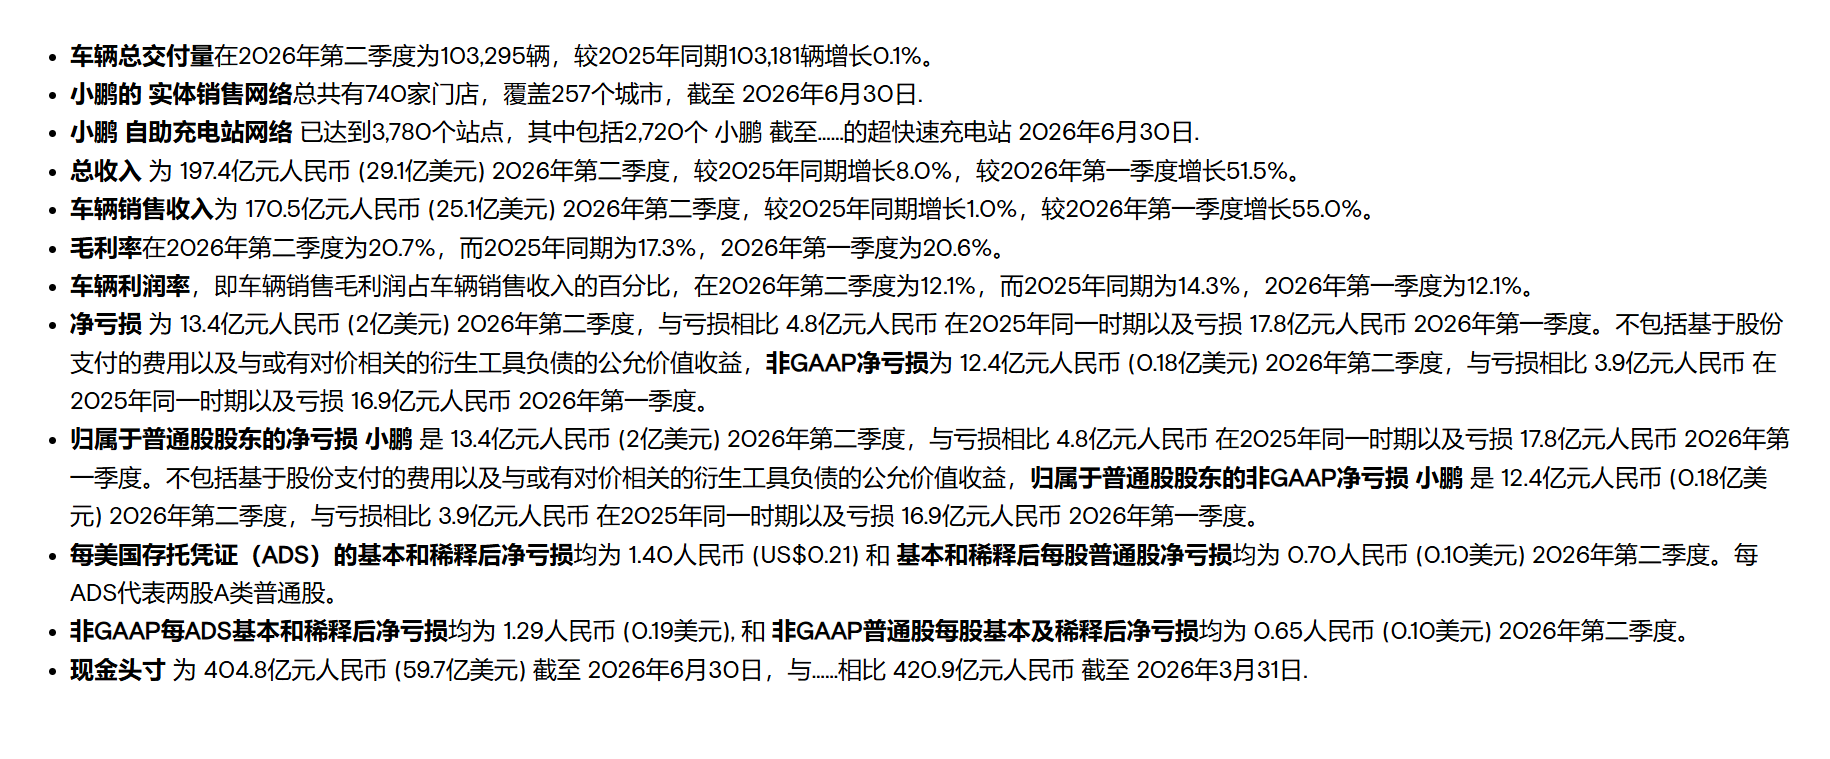
交付量方面,上半年汽车总交付量为165,977辆,较上年同期的197,189辆减少15.8%。汽车销售收入280.5亿元,同比下降10.3%。公司表示主要受汽车交付量下降影响。服务及其他收入达到47.3亿元,同比增长67.1%,主要来自技术研发服务收入以及零件和配件销售收入增长。
盈利能力指标有所改善。上半年整体毛利率升至20.6%,较去年同期的16.5%提升4.1个百分点。但汽车毛利率为12.1%,较去年同期的12.6%略有下降。服务及其他业务利润率则由60.1%提升至71.4%。
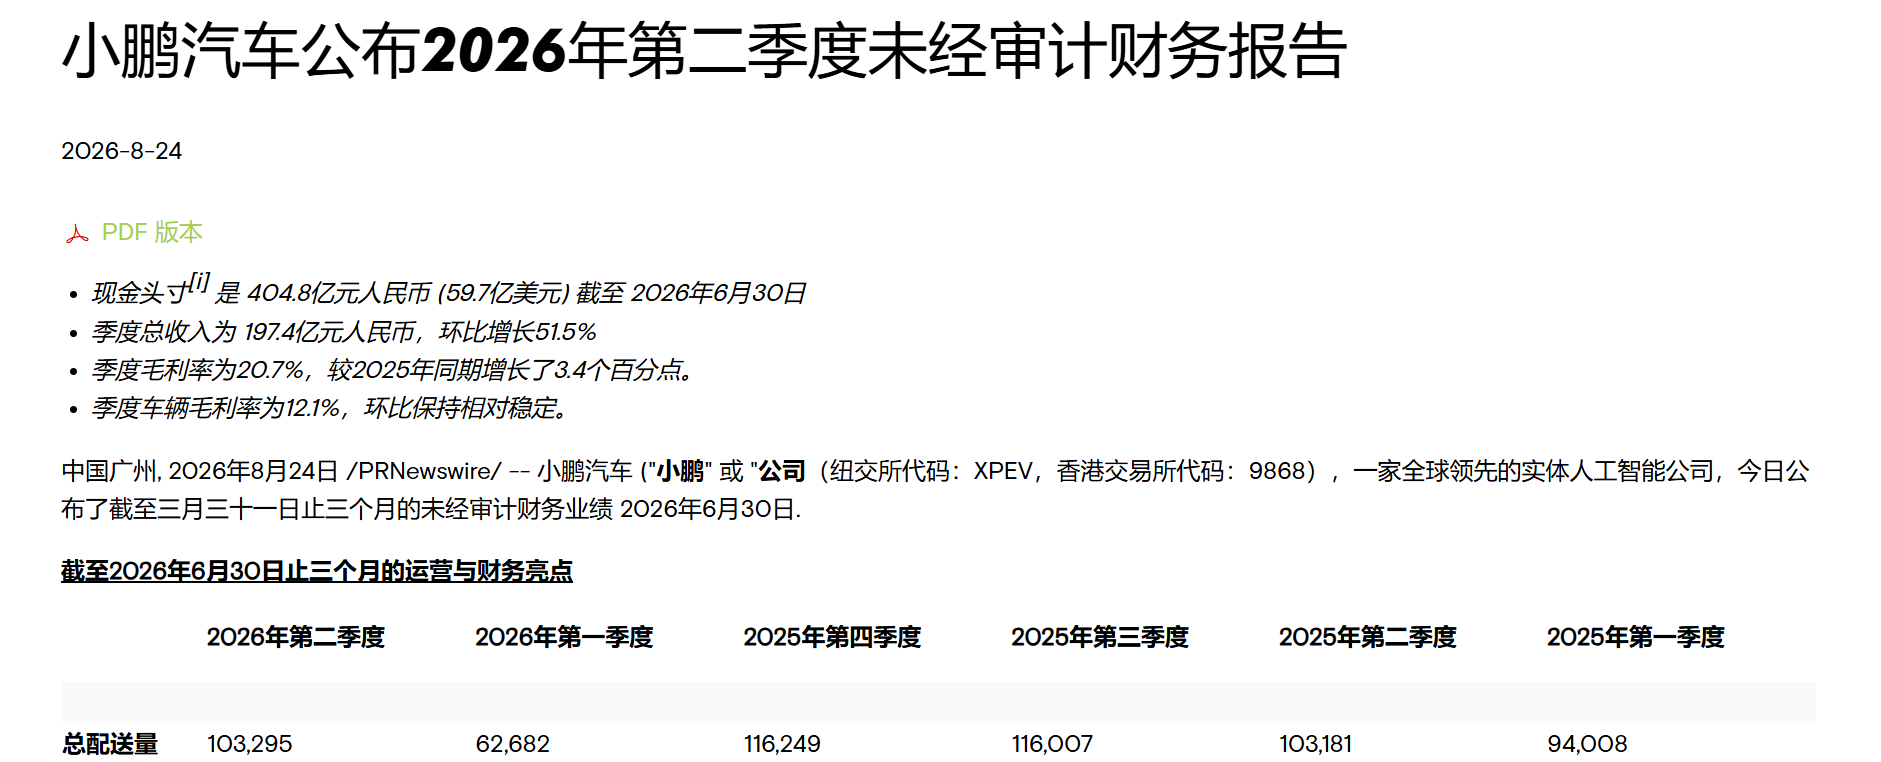
第二季度数据显示出环比改善迹象。二季度总收入197.4亿元,环比增长51.5%,同比增长8%。综合毛利率达20.7%,同比提升3.4个百分点。二季度净亏损13.4亿元,较一季度亏损17.8亿元收窄25.1%,但较上年同期亏损4.8亿元增加179.9%。二季度汽车总交付量103,295辆,环比一季度62,682辆回升。
亏损扩大的主要压力来自研发端。上半年研发开支达到58.2亿元,同比增长39%。公司表示主要由于新车型以及AI相关技术开发投入增加。同期销售、一般及行政开支为43.8亿元,同比增长6.5%。
现金流方面,截至6月30日,小鹏汽车在手现金为404.8亿元,较2025年底的476.6亿元有所下降。上半年经营活动所用现金净额约117.2亿元,去年同期则录得经营活动所得现金净额约76.4亿元。
地域收入呈现分化态势。上半年海外收入达到82.3亿元,去年同期为50.7亿元。中国内地收入为245.5亿元,低于去年同期的290.1亿元。海外收入占比由14.9%提升至25.1%。
销售网络方面,截至6月30日,小鹏实体销售网络共有740间门店,覆盖257个城市;自营充电站点网络达3,780座充电站,包括2,720座小鹏超快充站。
对于第三季度,小鹏预计汽车交付量为11.5万辆至12.1万辆,同比变动约-0.87%至4.30%;预计总收入为217亿元至234亿元,同比增长约6.47%至14.81%。
财报发布同日,小鹏宣布旗下人形机器人业务完成首轮超9亿美元融资,投后估值超63亿美元。小鹏集团董事长何小鹏在公告中表示,GX和MONA L03的连续成功让公司对接下来新车型更有信心。小鹏机器人面向量产版本的研发在近期达成多个重要里程碑。