猫头鹰车志(ID:owlauto)讯,根据太平洋汽车网公布的最新销量数据,长城汽车旗下坦克品牌2026年8月销量为11503辆,较去年同期下降约11%。这已是坦克品牌连续第四个月出现同比下滑,曾经高速增长的硬派越野“利润奶牛”正面临增长乏力的现实困境。
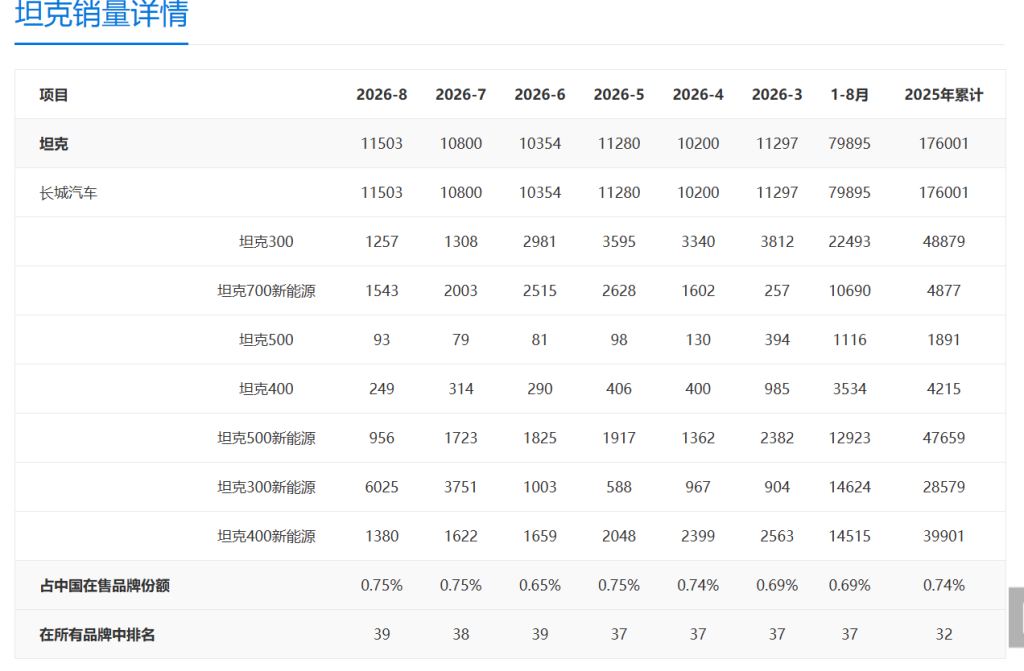
从全年走势来看,坦克品牌的下滑态势已持续多月。2026年1至8月,坦克品牌累计销量为79895辆,在太平洋汽车网统计的124个在售品牌中排名第37位,市场份额仅为0.69%。对比其2025年全年176001辆的累计销量,今年前八个月的表现明显承压。从月度数据观察,坦克品牌2026年3月销量尚有11297辆,4月降至10200辆,5月虽短暂回升至11280辆,但6月即回落至10354辆,7月为10800辆,整体呈现出增长动能不足的态势。
销量下滑的核心症结在于产品结构的严重失衡。数据显示,坦克300新能源8月销量为6025辆,而燃油版坦克300仅为1257辆,新能源车型已占到品牌整体销量的半数以上。然而,坦克300新能源在7月销量为3751辆,6月仅为1003辆,月度之间波动幅度巨大,缺乏稳定的增长曲线。与此同时,坦克400新能源8月销量为1380辆,坦克500新能源为956辆,坦克700新能源为1543辆,均未能形成有效的销量支撑。高端车型方面,坦克500燃油版8月销量仅为93辆,坦克400燃油版为249辆,在新能源转型的行业大势下,燃油车型的市场空间已被大幅压缩。
坦克品牌面临的竞争压力正在持续加剧。据多家媒体报道,比亚迪旗下方程豹品牌7月单月销量已达41213辆,同比上涨191%,其中钛7单车型月销量超过坦克全系之和。与此同时,北京越野BJ40增程版以“15万+大梁增程”的定价策略,正在快速蚕食坦克300的入门级市场份额。市面上在售的方盒子车型已超过40款,坦克300从消费者的“唯一选择”变成了“选择之一”。坦克品牌在硬派越野市场的先发优势正在被逐步稀释。
在品牌层面,坦克的下滑已成为长城汽车高端板块的突出短板。同期长城汽车整体销量同比微增2.48%,欧拉品牌单月同比增幅超过200%,而坦克品牌却成为集团内回落最快的业务单元。销量持续走低的同时,品牌在终端市场的价格体系也面临考验,走量的坦克300实际成交价已下探至20万元以内,终端优惠力度不断加大。
产品质量层面的用户反馈同样值得关注。据第三方汽车投诉平台数据显示,2026年以来坦克300收到多起质量投诉,涉及高速行驶发动机异响且维修未解决、更换变速箱油封导致变速箱故障、安全气囊与转向灯双安全系统反复失效等问题。此外,还有用户反映车辆在高速路段突发动力失速、仪表盘异常等重大行驶安全隐患。这些质量问题的累积,对品牌口碑和用户信任度构成了潜在威胁。
从2025年全年销量创下23.27万辆的历史纪录,到2026年连续四个月同比下滑,坦克品牌的增长曲线正在经历剧烈转向。在新能源转型加速、竞品密集涌入的市场环境下,坦克品牌能否通过产品换代和新能源布局扭转当前的下行趋势,仍有待后续销量数据验证。