猫头鹰车志(ID:owlauto)讯,近日,爱玛科技发布了2026年三季报。数据显示,前三季度公司实现营业收入183.89亿元,同比下降12.82%;归母净利润11.04亿元,同比下降42.13%;扣非归母净利润9.69亿元,同比降幅达47.18%。第三季度单季营收69.49亿元,同比下降13.81%;归母净利润4.39亿元,同比下降36.86%,利润降幅较上半年有所收窄,但仍未走出低谷。
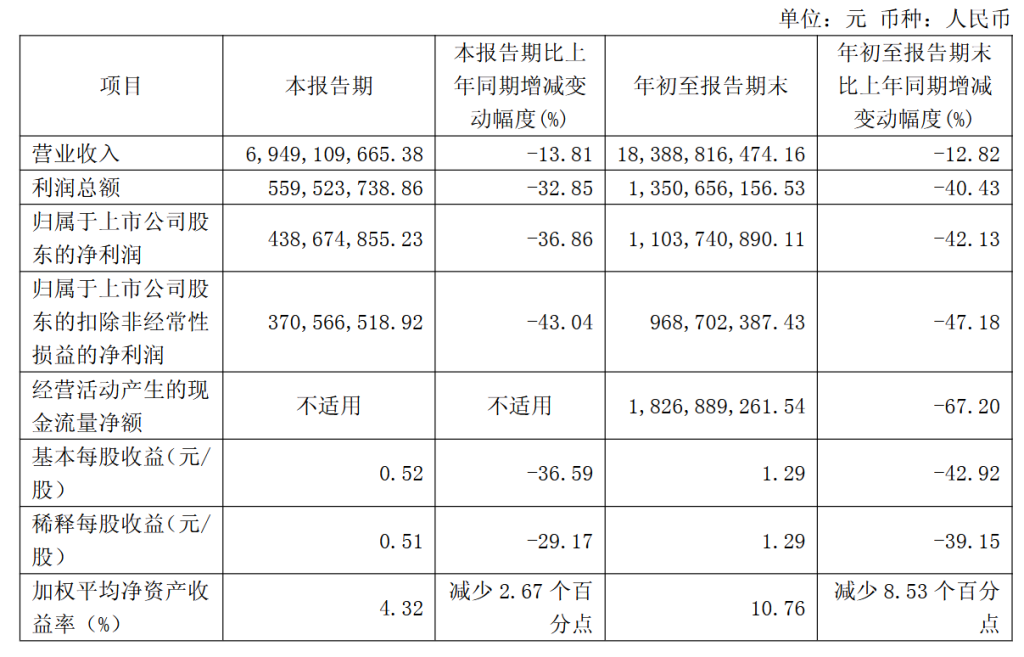
利润下滑幅度明显大于收入降幅,主要原因在于新国标实施后单车合规成本刚性上升。新版《电动自行车安全技术规范》(GB 17761—2024)于2025年9月正式实施,对防火阻燃、防篡改、北斗定位、产品一致性等提出更高要求,3C认证项目从38项扩充至112项,单车硬件成本增加数百元。爱玛在财报中表示,公司阶段性承担了部分成本压力,叠加销量波动与刚性费用支出,当期盈利受到较大影响。数据显示,公司第三季度毛利率为16.79%,同比下降1.21个百分点;净利率仅6.49%,同比骤降2.32个百分点。
不过,三季报中也并非没有积极的信号。最值得关注的是经营活动现金流的大幅改善,前三季度经营现金流净额18.27亿元,虽同比下降67.20%,但较上半年6.01亿元的净流出已明显回正,第三季度单季经营现金流约24.3亿元,说明供应链结算与渠道回款节奏正在恢复。销量端同样出现积极变化,奥维云网监测显示国内电动两轮车内销第三季度单季已实现同比转正;出口则提供另一条增长线索,海关总署数据显示前三季度电动两轮车累计出口72.6亿美元,同比增长37.8%,南美洲与非洲市场分别增长51.3%和44.5%,爱玛印尼、越南工厂已投产,但境外收入占比仍处于较低水平,出海对整体业绩拉动尚需时日。
综合来看,爱玛科技当前虽然正面临着一定的挑战,但经营现金流转正、行业需求企稳、出口高增、海外产能落地等积极因素,也正在为下一阶段积蓄条件,公司2027年净利润或有望迎来明显回升,只是实际成绩单究竟会是如何,还需继续关注。